


【导读】独董提名,公募陆续下场了
淮河能源(600575)一纸公告,让公募基金在上市公司治理中的角色再次走到聚光灯下。
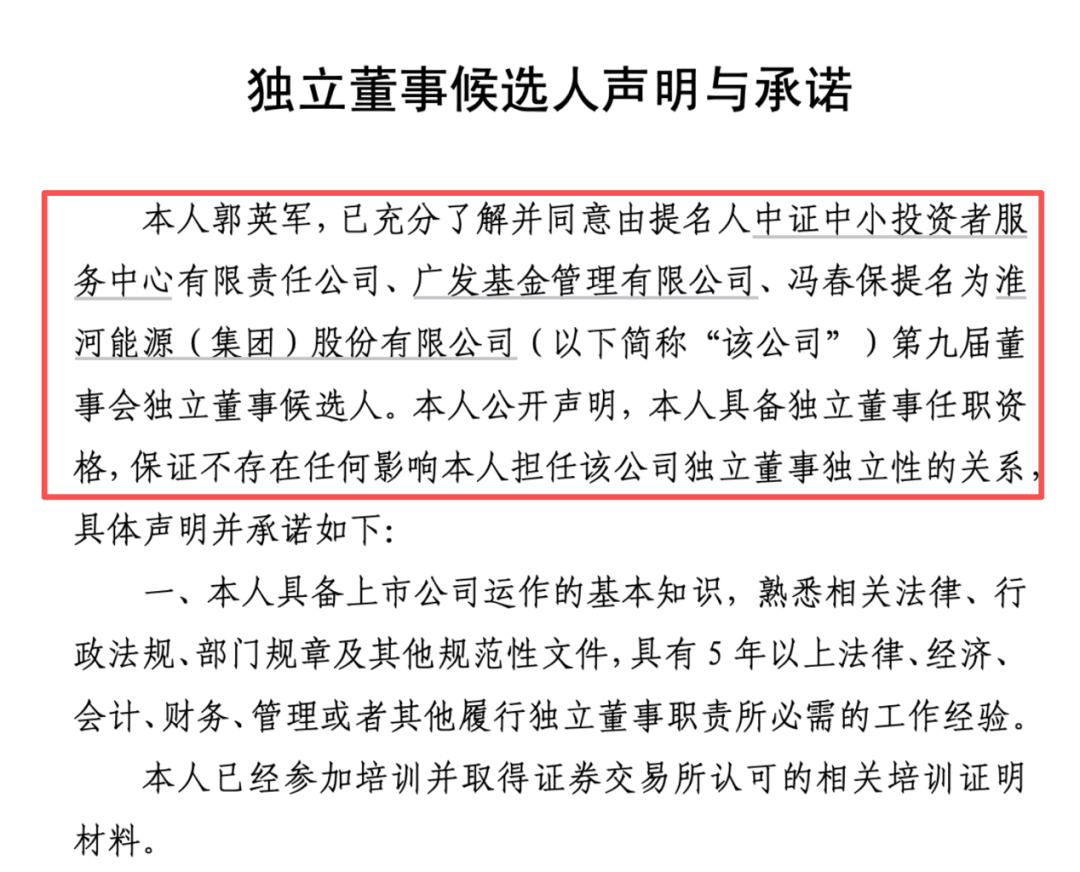
11月13日,淮河能源(600575)公告称,中证中小投资者服务中心有限责任公司(以下简称投服中心)就独立董事郭英军选任议案向全体股东公开征集投票权,而郭英军的提名人名单中,除了投服中心和自然人冯春保,还出现了广发基金的身影。
中国基金报记者获悉,这并非孤例。自2026年4月证监会启动上市公司治理专项行动以来,公募基金作为联合提名人参与独董选任的案例持续落地,截至2026年10月,联合提名的公募基金累计已超过十家。
公募参与上市公司独董提名
公募“组团”参与渐成常态
根据淮河能源(600575)披露的独立董事候选人声明与承诺,郭英军已充分了解并同意由提名人投服中心、广发基金、冯春保提名为该公司第九届董事会独立董事候选人。
从提名结构看,这又是一次“投服中心牵头+基金公司联合+公开征集投票权”的组合。投服中心本身仅象征性持有标的公司100股,并不满足1%的股东提名门槛,因此需要联合包括基金公司在内的持股1%以上股东共同提名候选人,再向全体中小股东公开征集表决权,集中分散的投票权来对抗大股东的单方意志。
从淮河能源(600575)前十大流通股来看,冯春保持股占比为1.66%,广发基金中证电力ETF(516370)持股占比为0.29%,此次广发基金就是以联合提名人身份出现,三方合计持有份额超1%。基金公司作为专业机构介入提名环节,承担对候选人专业能力评估、流程监督等职责。
基金公司在参与上市公司独董提名有哪些考虑?一位基金公司高管向中国基金报记者透露了实操中的考量,公司会建议参与有指数基金持仓上市公司。“如果是主动基金持仓,在投票前调仓了就尴尬了,会采取规模较大指数基金持仓的上市公司,同时选择公司治理比较好、有较好意愿的。”上述基金公司人士表示。
值得注意的是,这并非公募首次参与此类实践。此前,投服中心曾联合广发基金、南方基金、金元顺安基金,提名世荣兆业(002016)独董候选人黄海明。而放眼整个公募行业,投服中心联合招商局国际码头(宁波)有限公司、嘉实基金提名宁波港(601018)独董候选人吴引引;投服中心联合华泰柏瑞基金、易方达基金、东方证券(600958)提名兖矿能源(600188)独董候选人李维安;投服中心联合易方达基金还提名阳光电源(300274)独董候选人张冬花。公募基金“组团”参与独董提名,逐渐走向常态。
1%持股门槛怎么过?
投服中心联合公募行权
业内人士表示,基金公司作为联合提名方成为独董提名人,参与由投资者保护机构牵头的第三方提名机制。背后是监管层有意推动的独董选任改革,目的是打破大股东对独董提名权的垄断。
制度基础何在?根据《上市公司独立董事管理办法》,有权提名独董的主体包括董事会、单独或合计持股1%以上的股东,以及依法设立的投资者保护机构,可公开请求股东委托其行使提名权。基金公司本身作为机构投资者,若持股达1%便具备股东提名权,基金公司常见与投服中心联合提名。
从政策路径看,这是一条持续演进的改革链条。2023年4月,国务院办公厅印发《关于上市公司独立董事制度改革的意见》,提出改善独立董事选任制度,鼓励投资者保护机构等主体依法通过公开征集股东权利的方式提名独立董事。2023年8月,证监会发布《上市公司独立董事管理办法》,首次赋予投资者保护机构公开征集股东权利、提名独立董事的资格。
2024年6月,投服中心提名的独立董事候选人获第一医药(600833)股东大会审议通过,成为全国首例。次年,上峰水泥(884060)、南网储能(600995)、鑫铂股份(003038)三家上市公司的独立董事由投服中心提名。
到了2026年4月,证监会正式启动上市公司治理专项行动,明确“支持投服中心通过公开征集和联合行权的方式公开提名独立董事”,并鼓励公募基金管理人参与投服中心的公开提名工作。
就在当月,投服中心即向8家上市公司提名8位独董,联合提名人中首次出现公募基金管理人,提名范围从沪深主板扩展至科创板、创业板。
公募参与上市公司治理
独董提名走向“第三方制衡力量”
某华南基金公司人士向记者表示,基金公司成为独董提名人,本质是监管有意引入的“第三方制衡力量”,让专业机构帮助筛选真正独立、懂行的人进入董事会,替中小股东发声。过去独董多由大股东提名,导致独董与大股东之间存在天然的利益关联,独立性大打折扣。而投服中心牵头、基金公司联合的提名模式,将提名权从大股东手中部分剥离,交由代表中小股东利益的机构行使,再从全体中小股东中公开征集投票权,集中分散的投票权形成制衡。
对基金公司而言,参与独董提名既是履行受托责任、践行股东积极主义的体现,也是提升上市公司治理水平、保护基金份额持有人利益的间接手段。作为专业机构投资者,基金公司具备评估候选人专业能力、监督提名流程的专业优势,能够帮助筛选出真正具备法律、经济、会计、财务、管理等方面经验的独立董事,提升董事会决策质量。
“同时,规模较大的指数基金持仓稳定、覆盖面广的特点,使其成为参与联合提名的理想载体,这也解释了为何实操中基金公司倾向于使用指数基金持仓来满足持股门槛。”上述基金公司人士表示,公募参与上市公司独董提名仍处于发展初期,参与范围从沪深主板扩展至科创板、创业板,制度框架已基本搭建,但后续如何确保提名过程的独立性、如何平衡基金公司与投服中心及其他联合提名人的表决一致性、如何避免提名流于形式,仍需在实践中持续观察和完善。
上述人士同时也表示,独董选任从“大股东说了算”走向“第三方制衡”,公募基金作为专业机构力量,正在这场上市公司治理改革中扮演越来越重要的角色。


