


11月6日,江苏证监局发布行政监管措施决定书,对常州市泰银私募基金管理合伙企业(有限合伙)(以下简称“常州泰银”)采取出具警示函的监管措施。
决定书列示两项违规:一是该管理人管理的私募基金多次发生异常交易,未履行诚实信用、谨慎勤勉义务;二是其管理的“泰银尊享2号私募证券投资基金”2026年三季度报告披露信息不完整。

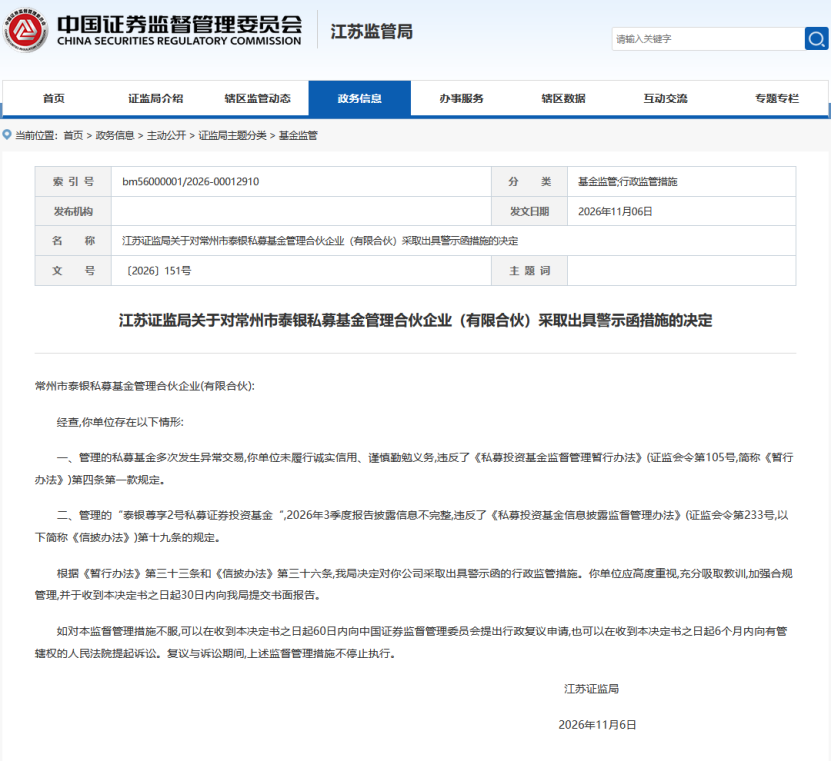
引人关注的是,上述第二项违规的定性依据,是今年9月1日刚施行的《私募投资基金信息披露监督管理办法》(下称《信披办法》)第十九条。据公开信息梳理,这是该办法施行以来首个被直接援引其条款采取监管措施的案例。
江苏证监局依据《暂行办法》第三十三条和《信披办法》第三十六条作出决定,要求常州泰银在收到决定书之日起30日内提交书面报告。决定书同时载明,如不服该措施,可在60日内申请行政复议或6个月内提起诉讼,复议与诉讼期间措施不停止执行。
《信披办法》2026年2月24日公布,自2026年9月1日起施行。其中第十九条规定,私募基金管理人应当在每季度结束之日起一个月内向投资者披露私募证券投资基金季度报告,即不迟于10月31日,季度报告应当包括产品基本情况、基金财务情况等九大类信息。
此前监管对于私募信披类警示函并不少见。9月30日,江苏证监局对胡杨私募基金有限公司出具警示函,涉未按合同约定披露季报和年报;10月15日,宁波证监局对浙江启源股权投资基金管理有限公司出具警示函,其中一项为定期报告分配信息遗漏。但这两单援引的仍是《私募投资基金监督管理条例》第三十一条和《私募投资基金监督管理暂行办法》第二十四条。
常州泰银的案例是首张依据《信披办法》条款开出的罚单。业内人士指出,该案涉及的第三季度季报,是《信披办法》施行后管理人首次面临的季度报告披露义务。行政处罚决定书于11月上旬发出,表明监管机构已直接依据新规开展核查工作,新旧规则之间并未设置所谓“观察期”或缓冲期。私募管理人应立即按新规要求规范信披工作。而定期报告“披露信息不完整”这一认定方式表明,定期报告的合规标准已不限于所披露内容的真实性,还涵盖应披露事项的完整性。


