


本周(11月9日至11月13日),三大指数周线集体收跌。从指数表现看,上证指数(1A0001)周中冲击3700点未果,整周下跌0.41%;创业板指(399006)2600点得而复失,本周下跌1.59%;深证成指(399001)下跌1.85%。而科创50(1B0688)逆势上涨2.11%。
本周市场受英伟达(NVDA)(NVDA.US)管理层变动影响:当地时间11月12日,执掌英伟达(NVDA)33年的黄仁勋宣布辞任CEO,全球资金对AI芯片迭代节奏、供应链订单分配产生极大不确定性。除此之外,海外方面,美国10月CPI超预期、加息预期升温,10年期美债收益率上行至5.12%附近,压制高久期成长板块估值。
行业层面,申万一级行业中7个收涨:通信以3.06%的涨幅领涨,银行、电子和煤炭(850105)行业涨幅靠前,涨幅分别为2.12%、1.87%和1.79%;电力设备和有色金属(1B0819)跌幅分别为5.75%和4.77%。
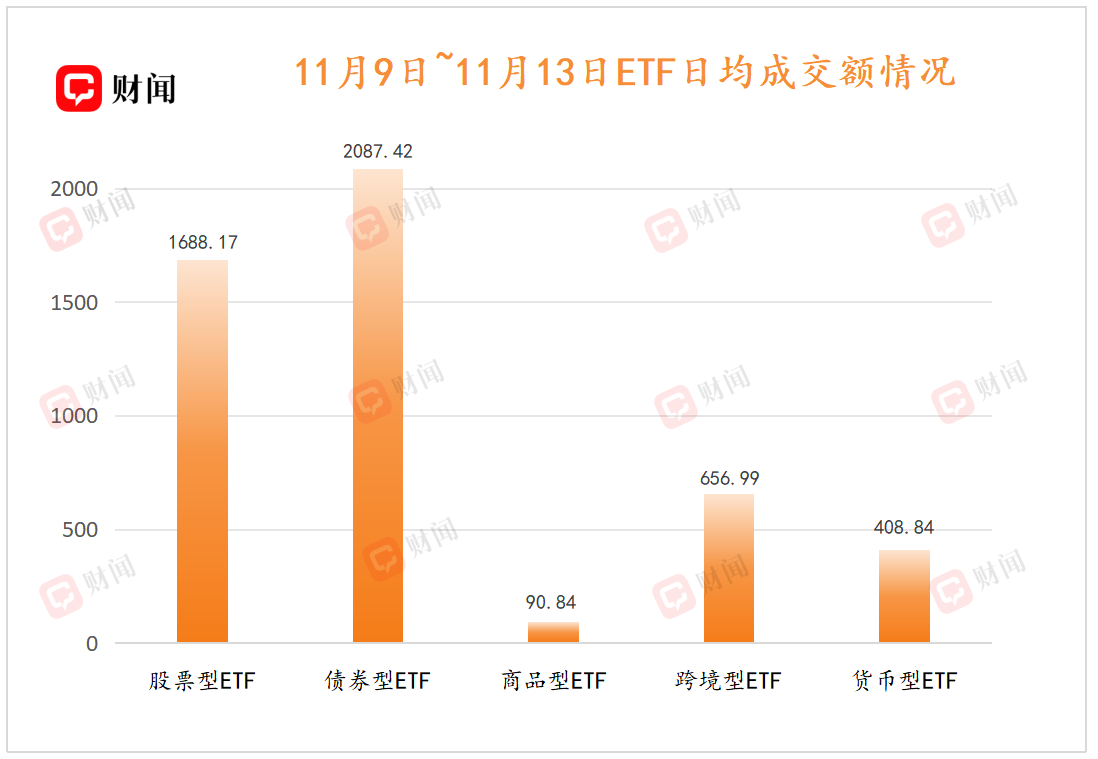
本周场内ETF日均成交约4932.26亿元,较上周6317.14亿元的成交额有所回落。分类型看,债券型ETF日均成交额2087.42亿元居首,股票型ETF为1688.17亿元,跨境型、货币型、商品型ETF分别为656.99亿元、408.84亿元、90.84亿元。
纳指相关ETF涨幅靠前
美股科技本周强势反弹,截至当地时间11月12日,本周纳斯达克(NDAQ)指数上涨3.20%、费城半导体(SOX)指数大涨11.89%。
受此影响,纳指生物科技ETF汇添富(513290)以9.01%的周涨幅居首,此外纳斯达克(NDAQ)ETF华夏上涨5.20%、纳斯达克100ETF(159513)大成上涨5.16%;油价上行则推动标普油气ETF嘉实(159518)、富国分别上涨7.46%、6.11%。
国产算力的自主可控逻辑是本周科创方向走强的核心支撑:由于英伟达(NVDA)CEO变动等因素,市场对国产AI芯片、先进封装(886009)、半导体设备(884229)等环节的国产替代进程提速形成一致预期,科创50(1B0688)指数逆势周涨2.11%。
股票型ETF方面,科创200ETF工银(589200)上涨7.86%;科创成长ETF(588020)占据周涨幅榜剩余四席,南方、万家、易方达、华夏旗下的产品上榜。

中概互联网与港股通互联网ETF包揽跌幅榜前十
受英伟达(NVDA)风波、美国AI芯片出口管制担忧以及美债收益率走高等因素压制,港股互联网板块本周集体走低,恒生科技指数周跌6.50%,恒生指数下跌3.45%。
ETF方面,中概互联网ETF(159607)易方达以8.97%的周跌幅领跌,中概互联ETF广发、中概互联网ETF嘉实(159607)以及中概互联ETF招商(513220)分别下跌8.25%、8.06%、7.79%。
港股互联网与港股通互联网方向ETF占跌幅榜剩余六席,跌幅在7.48%至7.72%之间。
个股层面,阿里巴巴-W(HK9988)(09988.HK)本周累计下跌13.68%,11月19日财报发布前的避险情绪叠加平头哥分拆上市的不确定性,令权重股承压;腾讯等互联网巨头下周进入财报季,能否验证AI投入回报将成为板块情绪修复的关键变量。

下周6只ETF开始募集
下周暂有6只ETF待发行,其中4只于11月16日启动募集,分别为银行ETF工银(561480)、航空航天ETF银华(158007)、嘉实中证卫星产业ETF(562370)、南方中证细分化工产业主题ETF(158102)。
招商创业板电池ETF(158092)于11月18日起募集,天弘国证龙头家电ETF(158002)于11月19日起募集。


