


市场快评:冲高回落、放量回调。双创指数早盘双双冲高,科创50(1B0688)一度涨近5%,之后一路震荡下滑。两市成交额约1.95万亿元,较上一交易日放量2558亿,个股涨跌比873:4634,申万一级行业涨跌比3:28。AI硬件侧核心标的短线获利盘了结,午后承接盘不足,各板块普遍下行,市场资金尾盘流入银行、机场、公路等红利板块,放量调整阶段需更加谨慎。
半导体、芯片板块相关ETF领涨
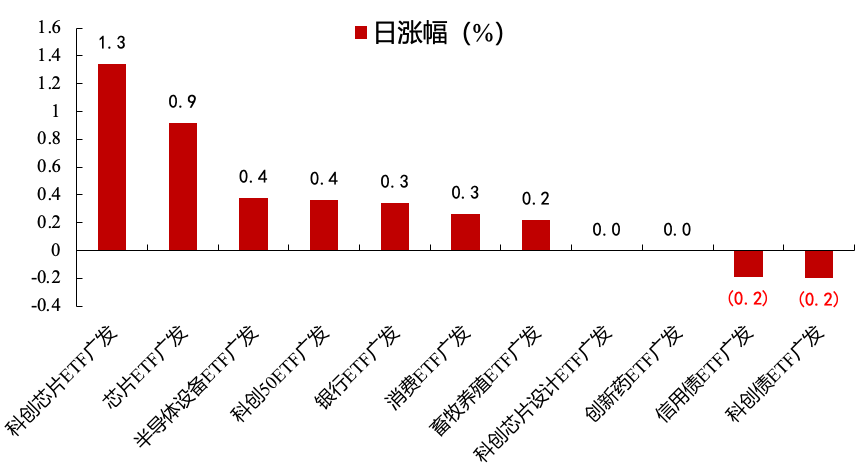
ETF行情:半导体、芯片板块相关ETF领涨
半导体/芯片:国内厂商产能加速扩张拓展海外市场
【相关ETF】#科创芯片ETF广发(589160)#芯片ETF广发(159801)#半导体设备ETF广发(560780)
【速递】(1)据IDC数据,英伟达(NVDA)在华市场份额已降至34%、AI加速器出货量同比降44%。(2)海关总署披露最新数据,10月中国集成电路出口额达395.94亿美元,同比增长137.1%,续刷年内单月同比增速高点纪录。(3)行业数据显示,存储芯片(886042)涨价趋势明确,10月通用型DRAM平均合约价环比上涨5.77%,行业机构预测第四季度PC DRAM合约价环比上涨13%~18%。
银行:国内银行上调美元存款利率推高预期
【相关ETF】#银行ETF广发(512410)
【速递】国内银行上调美元存款利率,加大对公信贷投放力度。11月12日,近期多家银行上调美元定期存款利率,部分产品利率突破4%。年末时点,多家银行已进入四季度收官与来年“开门红”双线作战模式,将经营发力重点落在对公信贷投放,提前摸排对接储备信贷项目,实现早投放早受益。
消费:内需活力持续释放
【相关ETF】#消费ETF广发(560680)
【速递】消费(883434)市场稳步复苏,内需活力持续释放。(1)2026年双十一全网GMV约1.68万亿元,同比增长8.2%。(2)11月10日,第九届中国国际进口博览会收官,本届进博会意向成交额854.5亿美元,比上届增长2.3%,再创新高。
后市展望:压力区间获利资金部分兑现,均衡配置把握结构性机会
继昨日CPO带动显著修复后,双创指数早盘冲高回落、并延续至午后。虽然隔夜美股存储板块强力上扬,但英伟达(NVDA)负面不断、韩国存储回落,A股存储器、光通信板块在昨天大幅反弹后,短线获利盘选择兑现居多。此外,前期表现较为活跃的物理AI和AI应用集体调整,市场资金尾盘流入银行、机场、公路等红利板块。往后看,短期市场仍处于外部扰动与内部修复交织的阶段,重点观察强势方向的承接能否延续,以及算力硬件抛压能否收敛。继续均衡布局,关注产业进展与盈利兑现相互验证的机会;海外算力链重点跟踪订单、利润及现金流,等待盈利预期与交易情绪企稳。
结构上建议关注:
(1)电池产业链:固态电池(886032)是近期较强的方向之一,既有材料与设备端的题材活跃,也有电池龙头的同步走强。后续重点跟踪中试验证、客户导入和设备订单,将技术进展与实际业绩贡献结合,观察行情能否由事件催化转向持续兑现。
【产品】#电池ETF广发(159755)、#储能电池ETF广发(159305)
(2)AI应用:海外算力承压背景下,AI漫剧仍保持活跃,说明资金开始更多寻找AI在内容生产和商业化环节的落地机会。关注拥有内容、渠道及产品优势,并能够体现收入增长、付费转化或成本改善的公司;板块持续性最终仍取决于商业化效果。
【产品】#中概互联ETF广发(159605)、#恒生科技ETF广发(513380)、#传媒ETF广发(512980)
(3)红利:相较科技板块的大幅波动,红利资产凭借较低波等属性相对占优。
【产品】#港股通红利ETF广发(520900)、#银行ETF广发(512410)、#电力ETF广发(159611)、#高股息ETF广发(159207)、#金融地产ETF广发(159940)


