



在上一篇文章《我们的圈子》里,羽扇观金工作室回顾了华尔街新王的诞生脉络。当年被老摩根与老牌投行拒之门外的草根,在亲历了德崇证券短暂的辉煌与崩盘后,用三十年时间,以永久寿险资本与免于盯市的私募信贷,构筑成了美国金融体系内有着厚实装甲和磅礴动力的压路机。
然而,对于这群深谙美国权力运行规则的新寡头而言,仅仅在金融层面做到“免于挤兑”还远远不够。
当年米尔肯之所以会在一夜之间灰飞烟灭,根本原因在于他只是一个游离在华盛顿建制派之外的暴发户,当监管铁拳与司法机器同时砸下时,没有任何政治力量愿意出面为他缓颊。
今天的黑石(BX)与阿波罗们,则早已不再犯同样的战略错误。
为了让这座数万亿美元的金权堡垒在政治上立于不败之地,私募寡头们在过去十几年间,于华盛顿两党同时下注,并把自己生态圈里的门客子弟一步步送进了权力中枢。
当金融黑箱与国家机器咬合在一起时,一种背离自由市场经济神话的“私募封建主义”,便在美利坚帝国免疫力显著下降的肌体上恶性膨胀起来。
01
在大众媒体的叙事里,今日的美国政坛正处于两党极化撕裂的风暴里,但这场风暴的风眼——纽约公园大道的私募巨头总部里,共和党与民主党的厮杀则如孩童的玩闹,因为台面上的甲乙丙丁,都是同一间办公室里合伙人们的座上宾。
看看黑石(BX)集团的顶层人事便一目了然,董事长兼首席执行官苏世民是共和党阵营最重要的金主之一,2020年曾是华尔街最大的竞选捐款人,2024年5月公开宣布支持特朗普,该选举周期(883436)向保守派事业捐款超过3900万美元。而他的公认接班人、黑石(BX)总裁乔恩.格雷,则是民主党的大捐款人,支持过希拉里、2023年为拜登竞选连任举办过筹款活动,后来又支持哈里斯。
这未必是一场精心设计的分工,却在客观上让黑石(BX)无论哪一边执政,都有人能在白宫说得上话。
到了特朗普第二任期,私募寡头甚至不再满足于坐在幕后填支票,而是直接把自己生态圈里的人送进了内阁与货币决策核心。
与鲁宾、保尔森、姆努钦这些高盛(GS)出身的前任财长不同,如今执掌美国经济命脉的官员,更多来自对冲基金与债券经纪业。出任商务部长的霍华德.卢特尼克,此前执掌债券经纪与投资银行建达公司(Cantor Fitzgerald)三十余年,入阁后,他把建达的股权转入由儿子控制的家族信托,而随之入股成为少数股东的,正是阿波罗联合创始人乔什.哈里斯创办的另类资管公司26North。
更具标志性意义的是斯蒂芬.米兰的轨迹。
2024年11月,时任多策略对冲基金哈德逊湾资本(Hudson Bay Capital)高级策略师的米兰,发表了一份《重构全球贸易体系用户指南》,后来被视为特朗普经济纲领即“海湖庄园协议”的蓝本。此前,他还是保守派智库曼哈顿研究所的高级研究员,而这家研究所的董事会,自2008年起长期由“秃鹫基金”埃利奥特管理公司的创始人保罗.辛格担任主席。
2025年,米兰先后出任白宫经济顾问委员会主席和美联储理事,2026年5月,他辞去美联储职务,为新任主席凯文.沃什腾出席位,一个月后又回到哈德逊湾资本,重新做回高级策略师。从对冲基金到白宫,再到美联储,然后回到同一家对冲基金,前后不过一年多。
看清了这层人事底色,华盛顿一些宏观经济动作的受益者便清晰起来。
白宫持续施压美联储降息,公开理由是为制造业减负,而在客观上,最大的受益者之一正是那些背负浮动利率贷款、撞上“到期墙”的私募被投企业。
而在硬币的另一面,私募资本影响力在民主党一侧同样根基深厚。
它最稳固的支点不是某位政客,而是各州的公务员养老金,这长期是私募基金最大的出资人群体之一。
无论哪一党的州长当政,退休教师和警察的养老钱都在源源不断地流入私募基金。
2024年大选前夕,一位曾任新泽西州投资委员会主席的民主党捐款人甚至公开表示惊讶:私募高管如此亲特朗普,公共养老金却很少出声。
与此同时,旋转门在私募寡头那里双向转动。
前美国证监会主席杰伊.克莱顿在2021年莱昂.布莱克因爱泼斯坦丑闻卸任CEO后加入阿波罗,出任董事会主席,2025年4月,他转身成为纽约南区联邦检察官,即华尔街的头号检察官,并保留了阿波罗的股票。
2026年6月,他又被提名为国家情报总监,统管美国国家情报力量,接替他出任阿波罗首席独立董事的,则是高盛(GS)前总裁加里.科恩。
另一边,前中央情报局局长戴维.彼得雷乌斯早在2013年就加入了Kkr(KKR),如今是Kkr(KKR)的合伙人,执掌Kkr(KKR)全球研究院。
当昔日的证券业最高监管者、情报首脑与私募机构之间的门可以双向自由转动,这座横跨两党的政治护城河便很难从外部攻破。
02
如果从制度经济学的高度来审视这座集“金融黑箱、民生实业与政治权能”于一体的庞然大物,我们会发现它正在指向一个极具讽刺意味的历史终局。
在金融资本增殖冲动推向极致的地方,资本主义奉为不朽的“市场逻辑”反而被一点点掏空了。
美国制度经济学家老加尔布雷斯在1967年出版的名著《新工业国》中,曾提出过一个深刻的洞见,人们总是以为美国经济是由亚当.斯密式的自由市场价格调节的,但实际上,巨型企业为了消除不确定性,总是倾向于由他称之为“技术结构”的内部技术官僚用计划去替代外部的市场竞争。
在1973年的《经济学与公共目标》中,他进一步把美国经济一分为二,由巨型公司组成的“计划体系”,和由农业、服务业、零售业中小企业组成的“市场体系”。前者可以轻易接近并左右国家机器,后者则只能任由前者摆布。
在加尔布雷斯的年代,实行内部计划的还只是通用汽车(GM)、通用电气这样的单一制造业蓝筹巨头,而在今天的美国,黑石(BX)与阿波罗把这种“消灭市场”的体系,延伸到了加尔布雷斯当年划入“市场体系”的那些社区医院(884301)、养老院和连锁服务业里。
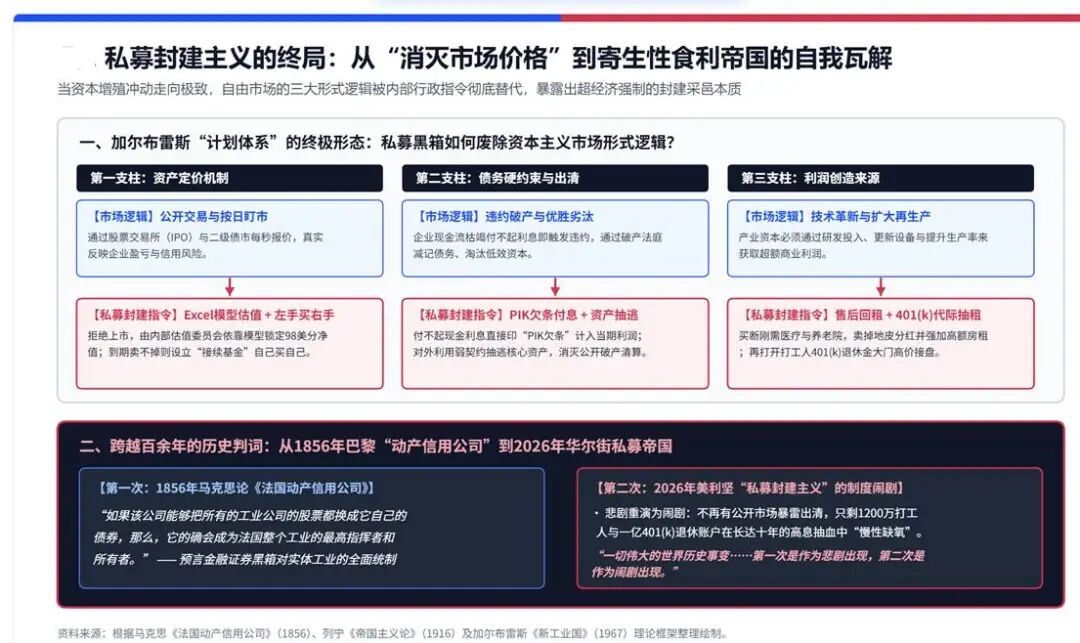
回顾我们在本系列前几篇中解剖的每一个环节,原本公开透明的证券交易所上市(IPO),被“长期留在私募市场”所取代,原本随时反映供求的二级市场债券价格,被模型估值所取代,原本优胜劣汰的破产清算机制,被“实物付息(PIK)”与“接续基金”一再延后,甚至连企业之间的外部信贷博弈,也有一部分变成了阿波罗旗下保险公司Athene与阿波罗自己发起的信贷资产之间的关联交易。
在这座万亿美元的黑箱帝国里,自由市场经济核心的三大图腾,也就是公开价格信号、破产的硬约束、独立的监管制衡,已经失去了存在的基础。
百年前,列宁在帝国主义论中曾深刻地指出,垄断一旦形成,就必然产生停滞和腐朽的趋向,使资本主义强国演变为“食利国”形态。
在早期的自由竞争资本主义乃至老摩根的工业资本主义阶段,资本若想获取超额利润,多少还必须遵守“通过技术革新或扩大再生产来做大蛋糕”的形式逻辑。
然而,当另类金融巨头借助法律豁免后门、离岸监管套利与两党政治关系,把全美上千万劳动者的就业岗位、上亿消费(883434)者的付款账单、全体美国人的养老基金圈下作为自己的领地时,资本增殖便不再主要依赖真实的生产力进步,而是越来越多地蜕变为一种赤裸裸的抽租。
03
这种我们将之概括为“私募封建主义”的统制模式,正在从根基上侵蚀美国实体经济与社会肌体。
在中世纪的欧洲封建庄园里,领主并不关心如何改良铁犁或提高麦田亩产,领主的核心技艺是设计出名目繁多的磨坊税、过桥税与什一税,确保农奴打出来的每一袋麦子在离开庄园前都被抽走固定的份额。
今天纽约公园大道上的金融领主们,钻研的是相似的手段。
对于一只投资期五到七年的私募基金而言,投入真金白银去搞耗时十年的半导体(881121)底层研发或重工业设备更新,在自由现金流角度堪称愚蠢,更“理性”的策略,是买下一家无法被中国人进口替代的社区医院(884301)或连锁快餐,先通过“售后回租”卖掉大楼分红回本,再通过降本增效压榨出现金流,最后通过出售或“接续基金”把背着债务的企业按高估值转手,当然,届时接盘的还可能包括打工人自己的退休金账户。
当全社会最聪明的头脑、最庞大的资金池与最顶级的法律人才,都聚集在曼哈顿的高楼里日夜钻研如何通过五百页的合同漏洞“抽逃资产(Drop-down)”、如何用“净值贷款”提前分红时,美国的基层医疗与养老体系正在为护工短缺所苦,而一代年轻劳动者则要在背负高昂生活账单的同时,面临用自己的养老钱去为巨头的账面神话接盘的未来。
传统的金融危机如1929年大萧条或2008年次贷危机,往往表现为一场暴烈的价值毁灭,虽然痛苦,但暴跌的市场价格与破产法庭或多或少会强行出清坏账、修正要素配置和收入分配的失衡。
而今天这套把价格发现与破产机制用自循环黑箱掏空的私募体系,它给美国带来的可能不会再是一场干脆利落的出清式危机,而是在长期的寄生抽血中,让整个经济陷入无声的“僵尸化”。
04
站在2026年的历史节点上,回望这场百年未有的金融大变局,我们会发现太阳底下并无新事。
早在1856年6月,流亡伦敦的卡尔.马克思在为英国《人民报》和《纽约每日论坛报》撰写的一组文章中,剖析过拿破仑三世治下崛起的“动产信用公司(Crédit Mobilier)”。
这家由佩雷尔兄弟于1852年创办的股份银行,用发行自己证券得来的资金,去收购铁路、运河、矿山、煤气、航运等各类企业的股票和债券,再用它持有的其他公司证券作担保继续融资,循环反复。
马克思以其惊人的直觉,称它是“现代最不寻常的经济现象之一”。
面对这家试图把全法国工商业装进自己体系内的金融机构,马克思写下了这样一段穿透百余年时光的判词:
“如果该公司能够把所有的工业公司的股票都换成它自己的债券,那么,它的确会成为法国整个工业的最高指挥者和所有者,而许多过去的所有者则像拿年金似的得到同债券利息相等的固定收入。但是,在实现这一目的的道路上,由于上述经济条件而随之发生的破产,会使大胆的冒险家受阻。其实,动产信用公司的真正创办人并未忽略这件小事,相反地,他们已经考虑到了。当破产发生时,在众多法国人的利益被牵连进去之后,波拿巴政府似乎就有理由去干涉动产信用公司的事务,就像英国政府在1797年干涉英格兰银行的事务那样”。
1867年,动产信用公司破产。
百余年前佩雷尔兄弟在巴黎未能走完的剧本,如今正在美利坚的土地上重新上演。
只是,当昔日标榜自由市场灯塔的华尔街,最终要靠着“模型估值、左手倒右手、以及向打工人退休金推销私募资产”来维系帝国的账面繁荣时,我们不禁要想起马克思在《路易.波拿巴的雾月十八日》里写下的另一句名言:
“黑格尔在某个地方说过,一切伟大的世界历史事变和人物,可以说都出现两次。他忘记补充一点:第一次是作为悲剧出现,第二次是作为笑剧出现。”


