


证券之星消息,2026年10月30日健康元(600380)(600380)发布公告称公司于2026年10月27日接受机构调研,中信建投证券(HK6066)、财通基金、华宝基金、招银理财、HBM Partners、恒穗资产、尚诚资产、荷荷私募、平安证券、东吴证券(601555)、中金公司(HK3908)、中信证券(HK6030)、开源证券、国投证券、海富通基金、国联基金、国联安基金、长城基金、申万菱信基金、明亚基金、中融汇信期货、贝寅私募、西部证券(002673)、磐厚动量、海南智联、青榕资产、国联民生(HK1456)证券、光大证券(HK6178)、富国基金、国泰基金、九泰基金、银河基金参与。
具体内容如下:
问:请简要介绍公司2026年前三季度的整体经营情况。
答:前三季度,公司实现营业收入96.71亿元,归属于上市公司股东的净利润8.87亿元,扣除非经常性损益后的归母净利润8.46亿元,经营活动产生的现金流量净额27.90亿元。其中第三季度单季实现营业收入30.88亿元,扣非归母净利润2.42亿元。
一是经营趋势出现边际改善。公司短期仍处于集采过渡期,但第三季度营业收入及扣非归母净利润环比均实现增长。二是核心业务增长动能明显。呼吸创新药(886015)收入占呼吸制剂销售收入的比重已连续两年实现显著增长;保健品及OTC业务保持较快增长。三是现金转化效率表现良好,稳定的现金流为公司在转型期保持研发投入和股东报提供了支撑。
问请介绍公司三项核心费用(销售、管理、研发费用)变化情况及后续趋势。
前三季度,公司三项费用合计35.50亿元,同比下降23.31%,费用率由去年同期的40.33%降至36.71%。预计后续将延续前三季度的趋势销售费用率持续优化、研发费用率保持稳定、管理费用稳中有降。
销售费用21.41亿元,同比下降29.40%,费用率下降4.28个百分点,主要系集采品种收入占比下降后终端推广投入相应减少,以及销售资源向创新产品集中、投放效率提升。研发费用7.92亿元,费用率8.19%,与去年同期基本持平,公司对研发管线进行了系统梳理,资源向重点创新药(886015)倾斜,并借助I技术提升研发效率。管理费用6.17亿元,同比下降7.24%,未来将继续通过数字化手段优化管理效率。
问请介绍公司研发投入规划及I技术在研发中的应用。
公司将长期坚定投入创新药(886015)研发,持续保持较高研发投入强度,未来继续加大创新药(886015)领域投入。
同时,公司已搭建自主的IDD工作流,整合靶点分析、分子生成、虚拟筛选、活性预测及DMET评估等功能,在提升分子命中率、缩短化合物筛选周期(883436)等方面取得了较好效果,并在药学研究、工艺开发及临床研究等环节形成提效成果。新技术的引入有助于提升研发效率和投入产出比。
问请介绍公司创新药(886015)管线的最新研发进展。
公司创新药(886015)管线已形成商业化产品、Ⅲ期临床项目、Ⅱ期概念验证项目和早期项目相互衔接的梯次结构。在COPD领域,公司沿临床分层治疗路径布局,形成“吸入基础治疗+口服创新药(886015)+生物制剂”的产品梯队。
TSLP单抗COPD适应症Ⅲ期临床稳步推进中;哮喘、慢性鼻窦炎伴鼻息肉两个适应症的Ⅱ期临床均已完成首例患者入组。
NaV1.8抑制剂腹部手术术后镇痛Ⅱ期临床已完成,有效性和安全性表现良好,相关沟通交流申请已提交,公司正在积极筹备Ⅲ期临床;骨科手术镇痛适应症Ⅱ期临床同步推进。
玛帕西沙韦干混悬剂针对2至12岁儿童流感(885879)患者,目前处于Ⅲ期临床阶段。
其他管线PREP抑制剂处于COPDⅡ期临床阶段;新一代ICS处于Ⅰ期临床阶段,新型MB处于研发推进中;新型β-内酰胺酶抑制剂已完成健康受试者单次、多次给药及与美罗培南的联合用药研究,新型多黏菌素B正在推进Ⅰ期临床。
问请介绍公司流感(885879)药玛帕西沙韦的渠道布局及销售展望。
玛帕西沙韦胶囊(壹立康)目前已完成全国所有省份挂网,进入一批核心三甲医院(884301),电商平台同步上架,并与主要连锁药房渠道完成对接,药店(884300)铺货节奏将结合流感(885879)季节需求动态安排。现阶段工作重点是临床学术推广和医保准入。后续增长主要来自已上市成人剂型的商业化深入。儿童剂型目前尚处于Ⅲ期临床阶段,未来如顺利获批,将与成人剂型形成协同,进一步扩大产品的适用患者群体。
问请介绍原料药(884143)价格走势及公司应对策略。
部分传统原料药(884143)受行业产能、客户库存和市场竞争等因素影响,价格呈现周期(883436)性波动特征;技术壁垒较高、具有国际注册和质量体系优势的产品,价格更取决于产品差异化、供应稳定性及客户结构。公司将持续提高高附加值产品占比,加强与欧美规范市场客户和国际核心药企的合作,并推进降本增效和工艺优化。丽珠集团(000513)印尼原料药(884143)工厂主体建设已基本完成,后续将推进工艺验证等工作,进一步完善海外生产和供应布局。
问请介绍公司国际化战略推进情况。
公司希望逐步形成以原料药(884143)国际化为基础、以高附加值制剂出海为增量、以海外本地化经营为长期支撑的国际业务体系。一是原料药(884143)国际化,重点扩大高附加值产品在欧美规范市场和新兴市场的覆盖。二是制剂国际化,健康元(600380)多款呼吸、抗感染制剂的海外注册同步推进,已在全球多个国家和地区启动注册流程,并在部分国家取得正式批件;丽珠集团(000513)积极推动辅助生殖(885909)、长效微球及代谢类产品的海外注册、销售和合作,司美格鲁肽等产品的海外注册工作稳步推进。三是依托越南IMP建设东南亚本地化经营平台,目前已启动首批产品导入。
问请介绍公司股东报规划的考量。
公司已发布《未来三年(2026—2028年)股东报规划》,在满足现金分红条件的前提下,每年度现金分红总额原则上不少于当年度实现的可分配利润的90%,且原则上不低于人民币15亿元(含税)。今年公司已实施半年度分红,每10股派发现金红利7.10元,并拟实施第三季度分红,每10股派发现金红利5.50元,两次合计约23亿元。
本次规划主要基于三方面考量一是公司拥有稳健的经营基础与持续的现金创造能力;二是延续公司一贯重视股东报的做法。2020年以来,公司累计实施5次股份购,投入资金近27亿元,本次规划与公司一直以来报股东的行动一脉相承;三是体现了管理层对公司长期发展的信心,也希望通过制度化的安排,让股东报更加稳定、可预期。公司在制定分红方案时,已统筹考虑未来创新研发、重点产品商业化及国际化发展的资金需求。
问请介绍公司后续创新管线引进方面的规划。
一是围绕呼吸、镇痛、抗感染等现有优势领域,如有合适的中后期管线将考虑引进,完善重点治疗领域产品梯队;二是加强与I制药公司的合作,通过BD引进、共同研发等多种方式开展创新管线合作。
健康元(600380)(600380)主营业务:医药产品及保健品研发、生产及销售。
健康元(600380)2026年三季报显示,前三季度公司主营收入96.71亿元,同比下降15.74%;归母净利润8.87亿元,同比下降18.76%;扣非净利润8.46亿元,同比下降20.02%;其中2026年第三季度,公司单季度主营收入30.88亿元,同比下降13.73%;单季度归母净利润2.39亿元,同比下降22.01%;单季度扣非净利润2.42亿元,同比下降15.92%;负债率34.97%,投资收益2.15亿元,财务费用-6113.4万元,毛利率57.72%。
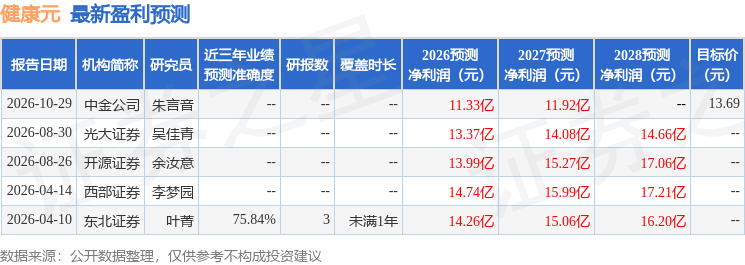
该股最近90天内共有3家机构给出评级,买入评级3家;过去90天内机构目标均价为13.69。
以下是详细的盈利预测信息:
融资融券(885338)数据显示该股近3个月融资净流出6421.27万,融资余额减少;融券净流出314.18万,融券余额减少。


