


证券之星消息,2026年10月30日晶澳科技(002459)(002459)发布公告称公司于2026年10月30日召开业绩说明会,广发基金、长江证券(000783)、中金公司(601995)、东吴证券(601555)、华创证券、国金证券(600109)、国泰海通(601211)、国盛证券(002670)、中邮证券、南华基金、景顺(IVZ)长城、安联保险、摩根士丹利(MS)、美银、富瑞、花旗(C)、Jefferies参与。
具体内容如下:
问:公司对2027年光伏行业在需求、供给和盈利方面有何展望?
答:预计2027年装机规模在528-660GW区间。分区域来看,国内市场2027年需求预计略有下滑,主要原因在于配网台区并网容量受限,午间电价收益压制工商业分布式节奏;集中式装机虽保持一定规模增长,但项目审批和并网节奏均有所放缓,整体进入阶段性调整阶段。中国市场整体装机预计维持在275-280GW水平,仍占全球约45%的市场份额。海外市场是未来增长的主要来源,其中北美因集中式电站、税收抵免政策延续及数据中心等因素驱动,增长确定性较高;印度受国内可再生能源(850101)目标驱动,政府持续组织大型光伏招标,输配电条件持续改善,是较大的增长点;非洲因电力短缺推动分布式光伏需求快速增长,同时多国推进公共事业级光伏招标,集中式项目也在扩容。整体来看,中国和欧洲市场可能出现小幅下调,其他市场略有增长。
公司认为2026年国内供给端已出现非常明确的政策变化,包括能耗准入方面国家出台的新能源(850101)光伏产业能耗标准要求,产品端三级能耗要求已清晰并逐步落地实施。除2026年4月实施的出口退税取消政策外,2027年4月和2028年4月还将有消费(883434)税调整。国家在供给端的一系列政策对整体供给侧结构性调整带来了较大改变,不符合能耗标准、不符合等级要求的产能和产品将在年底逐步退出。
盈利方面,对于产能和产品结构更有优势的一体化企业而言,有望盈利修复,公司在成本、产品的高质量和高功率、产品结构、业务结构等方面相对单环节企业均有一定优势。
问:公司当前电池产能结构如何?2027年强标执行后有多少产能满足该标准?
答:公司所有产品均满足强标要求,目前在安全、铭牌、能效及成本强标方面基本均无问题。
问:若2027年行业需求增速基本持平、盈利维持当前状态,公司将如何推进各项业务发展?
答:公司对2027年并不悲观,认为不会比2026年更差。国家高质量引领及相关部门出台的政策,包括强标和反内卷措施,一定会陆续见效,公司一直在严格执行国家相关部委的政策要求。同时公司也做好了底线准备,围绕以光伏为主的新能源(850101)主业,布局储能(885921)、智慧能源(850101)、装备等相对多元化的业务。公司整体策略未来仍以光伏为主,其他业务将逐渐孵化并壮大。
问:公司在无银化、少银化方向上是否有技术储备或进一步放大量产的计划?
答:公司在无银化、少银化技术应用方面具有充分的储备和准备,但对相关技术长期可靠性仍处于验证阶段。公司认为短期验证无论结果好坏均不能证明长期可靠性,因此对此持非常谨慎态度。光伏产品需使用25至30年甚至更长时间,质量可靠性排在第一位,始终坚持质量是企业的生命线。
问:前三季度各区域的具体出货占比分别是多少?
答:前三季度境内出货占比为39%,境外为61%,其中欧洲约23%,亚洲和大洋洲约22%,美洲约8%,非洲约7%。
问:公司当前出货中满足一级、二级能效标准的高效率组件占比有多少?
答:当前阶段三分之一的产能能够满足一级能效标准,随着时间推移该比例还将进一步提升。
晶澳科技(002459)(002459)主营业务:太阳能光伏硅片、电池及组件的研发、生产和销售,太阳能光伏电站的开发、建设、运营,以及光伏材料与设备的研发、生产和销售等。
晶澳科技(002459)2026年三季报显示,前三季度公司主营收入281.13亿元,同比下降23.62%;归母净利润-36.4亿元,同比下降2.32%;扣非净利润-41.37亿元,同比下降19.81%;其中2026年第三季度,公司单季度主营收入106.16亿元,同比下降17.74%;单季度归母净利润-9.77亿元,同比上升0.04%;单季度扣非净利润-11.14亿元,同比上升4.45%;负债率79.95%,投资收益7.7亿元,财务费用14.4亿元,毛利率1.54%。
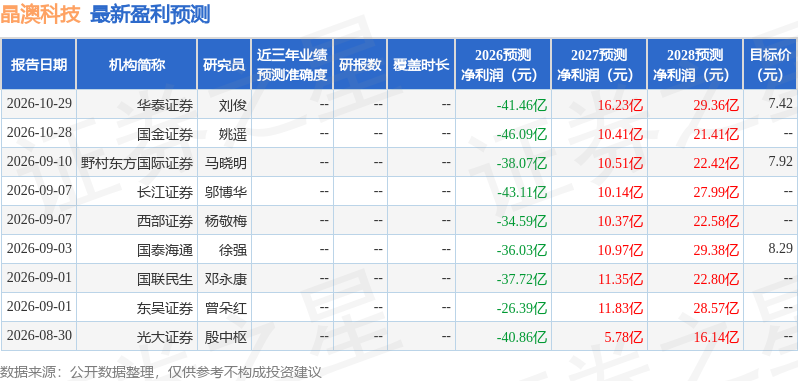
该股最近90天内共有10家机构给出评级,买入评级7家,增持评级3家;过去90天内机构目标均价为7.42。
以下是详细的盈利预测信息:
融资融券(885338)数据显示该股近3个月融资净流出4804.62万,融资余额减少;融券净流出6.24万,融券余额减少。


