


上证报中国证券网讯(记者陈颖清)伴随着上市公司三季报陆续披露,公募机构调研热情升温。公募排排网数据显示,上周(2026年10月19日至10月25日,下同)共有133家公募机构参与A股调研,覆盖24个申万一级行业中的80只个股,合计调研频次达1103次。医药生物、电力设备、机械设备、电子成为公募调研重点。
医药生物调研热度升温
从行业分布来看,上周公募调研主要聚焦于医药生物、电力设备、机械设备、电子行业。其中,医药生物行业最受公募机构关注,公募排排网数据显示,上周公募机构调研覆盖该行业12只个股,合计调研296次,调研频次位居各行业首位。
值得注意的是,此前受关注度较高的电子行业调研热度下滑,上周公募调研覆盖该行业中11只个股,合计调研频次为102次。而在两周前(2026年10月12日-10月18日),公募调研覆盖该行业中的15只个股,合计调研频次达179次。
个股方面,上周有33只个股获得不少于10家公募机构调研,多只医药生物行业个股受到公募机构关注。
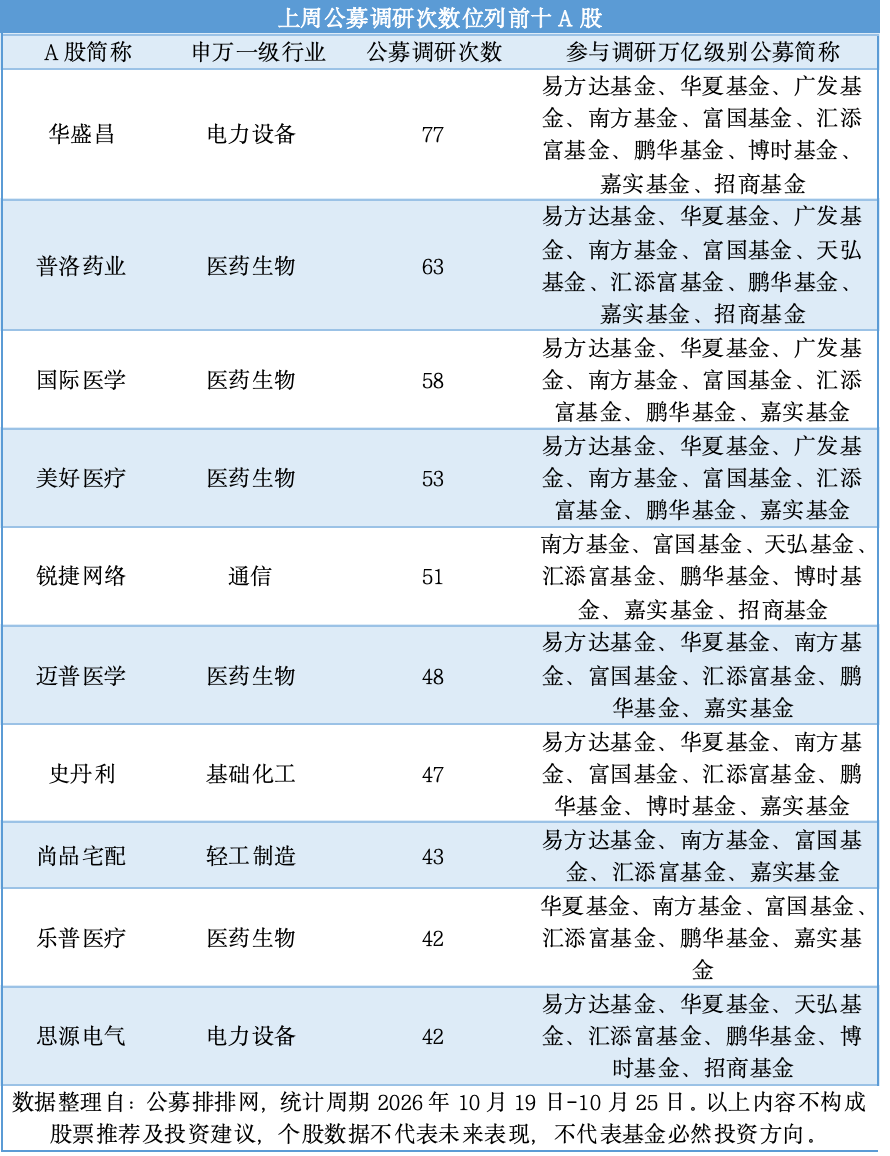
从三季报业绩来看,调研热度高的个股的表现却各有不同。譬如,美好医疗(301363)第三季度营业收入、归母净利润均实现同比增长,目前,公司正与国内灵巧手领域企业推进液态硅胶、液冷管等组件的研发和送样验证。而普洛药业(000739)则面临阶段性业绩压力,该公司表示,业务下滑主要与公司主动收缩低毛利业务有关,2026年三季度主要受氟苯尼考等个别品种拖累。其中,氟苯尼考在2026年7月至8月上旬价格跌至历史低位,9月初开始略有回升。因此该因素对三季度业绩影响较明显,但最差阶段基本已经过去。
机构关注盈利兑现
上周共有78家公募机构调研不少于5次。具体来看,南方基金调研32次居首,富国基金调研30次,海富通基金、汇添富基金和建信基金均调研24次。
展望后市,富荣基金认为,未来半年A股或处于“政策托底、盈利验证、风格再平衡”的结构性环境中。配置上可关注具备订单和现金流支撑的科技制造环节、财政和产业政策落地方向,以及现金流稳定、分红能力较强的资产;医疗健康和服务消费(883434)若出现需求及盈利边际改善,也可能带来修复机会。
“A股短期或处于超跌反弹与震荡整固交织阶段。”恒生前海基金表示,随着三季报披露进入高峰期,业绩兑现分化可能加大板块波动,高估值成长方向需关注业绩不及预期风险。配置上建议保持均衡,可关注机器人、半导体(881121)等超跌成长方向的反弹持续性,并等待市场量能和资金情绪进一步确认。


