


本周(10月12日至10月16日),A股大幅调整,主要指数全线收跌。从指数表现看,上证指数(1A0001)下跌2.56%,深证成指(399001)下跌6.64%,创业板指(399006)周跌幅为8.90%。其他主要指数方面,北证50下跌8.42%,科创50(1B0688)下跌约6.77%,沪深300(399300)下跌3.40%。
本轮调整由外部因素共振引发:美国9月CPI同比上涨3.7%,超预期推升加息预期,美债10年期收益率一度突破5.3%;AI投资回报质疑持续发酵,费城半导体(SOX)指数周内下跌。10月15日亚太市场同步重挫,韩国综合指数(KS11)盘中触发熔断,上证指数(1A0001)当日一度下探至3674.82点,创2025年8月以来新低。周四证券、白酒(881273)等低位权重板块上涨护盘,周五受特斯拉(TSLA)(TSLA.US)飞行汽车消息影响,航空股领涨。
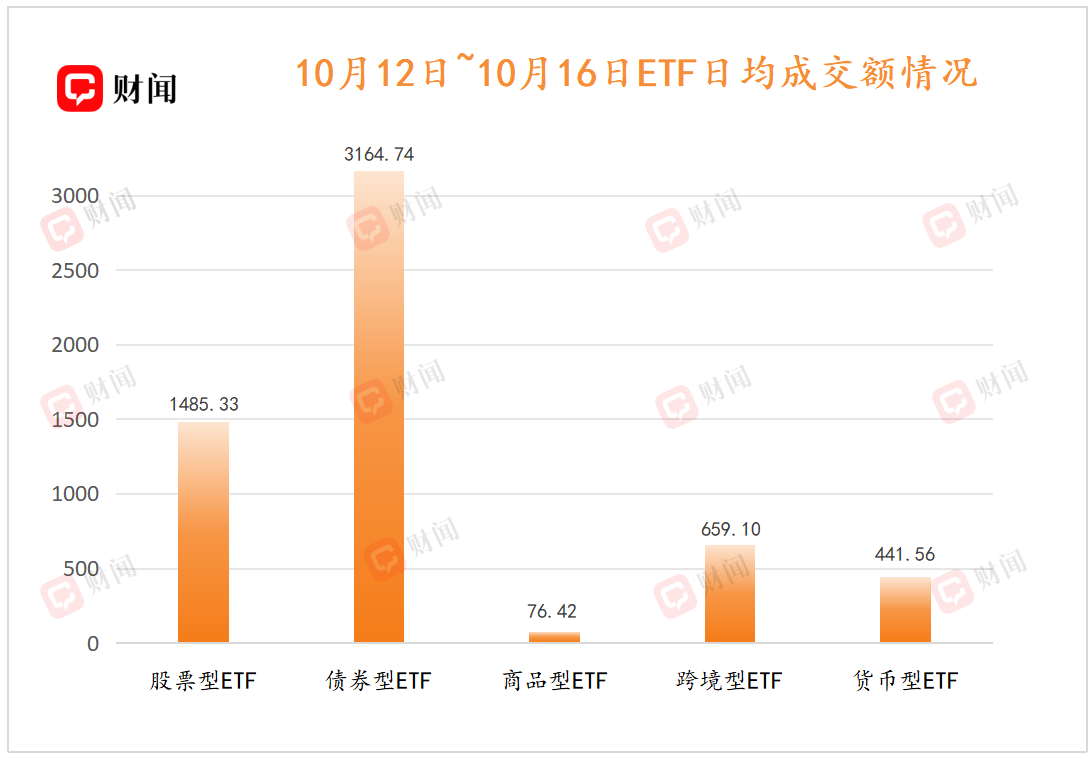
本周场内ETF日均成交约5827.14亿元,其中,股票型ETF日均成交额为1223.55亿元,周内宽基ETF成交放量。
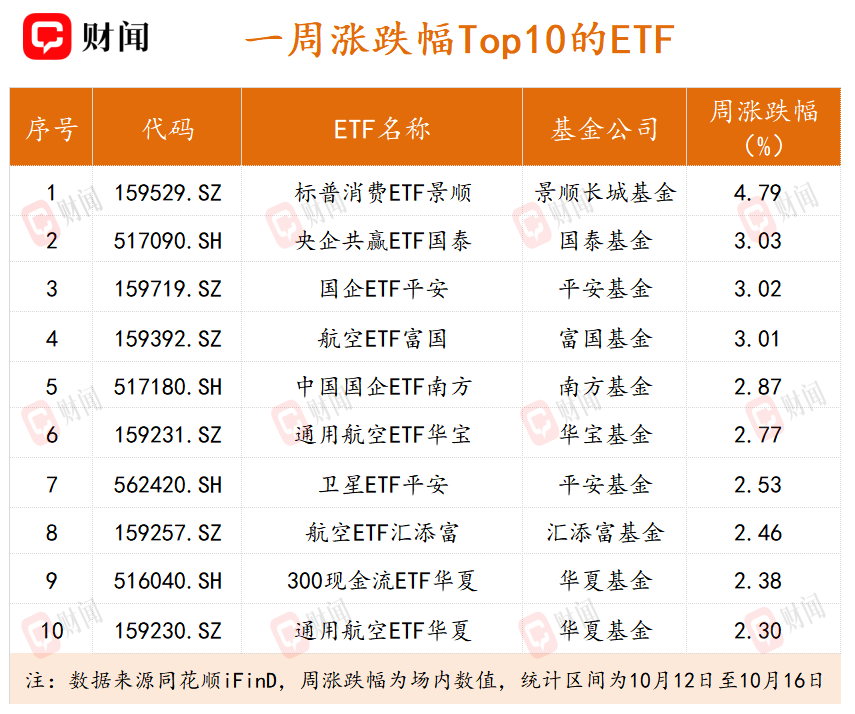
通用航空ETF“异军突起”
在ETF产品方面,标普消费(883434)ETF景顺(IVZ)周涨4.79%居首。此外,央企与国企方向占三席,央企共赢ETF国泰(517090)上涨3.03%、国企ETF平安(159719)上涨3.02%、中国国企ETF南方(517180)上涨2.87%。
航空方向占四席,航空ETF富国(159392)上涨3.01%、通用航空ETF华宝(159231)上涨2.77%、航空ETF汇添富(159257)上涨2.46%、通用航空ETF华夏(159230)上涨2.30%。
航空与低空方向受事件驱动。通用航空ETF华夏(159230)基金经理杨斯琪表示,当前通用航空板块内外利好共振。
她进一步指出,国内低空法规落地,我国牵头无人机(885564)身份识别国际标准立项等,筑牢产业跨境发展基础,民航局预计2035年中国低空经济(886067)规模有望突破3.5万亿元;国际方面,马斯克预热Roadster演示,飞行汽车话题升温。叠加第十六届珠海(883419)航展临近、地缘冲突催化军工(885700)与无人装备关注度,板块事件驱动较强。
杨斯琪表示,我国军贸提升空间大,低成本防空、无人装备有望成为外贸亮点,建议关注低空安全、无人装备及军贸赛道相关投资机会。
科创芯片ETF集体下跌
从行业背景看,本周跌幅集中在AI硬件链条,通信、电子行业分别下跌10.87%、8.75%,光模块、半导体设备(884229)等前期高位方向回调居前。
中韩半导体ETF华泰柏瑞(513310)以14.63%的周跌幅领跌,该产品跟踪中韩半导体(881121)指数,重仓SK海力士(SKHY)(SKHY.US)、三星电子等韩国权重,本周韩国市场重挫(10月15日韩国综合指数(KS11)跌7.57%、盘中触发熔断)直接放大了产品跌幅。
此外,通信ETF国泰(515880)下跌11.82%。科创芯片设计ETF(588780)包揽其余七席,跌幅均超10%。

下周10只ETF待发行
国庆假期后ETF发行明显回升,下周共有10只产品待发行,大部分于10月19日(周一)启动募集。


