


【导读】突破10000亿元!债券ETF迎来大爆发,海富通、博时领跑
债券ETF彻底爆发了!截至9月23日,全市场53只债券ETF合计最新规模达到10019.99亿元,首次突破万亿元大关。
自2013年3月国内首只债券ETF(国泰上证5年期国债ETF)成立,直至2025年迎来爆发:当年首批8只基准做市公司债ETF(511110)、两批共24只科创债ETF(159600)等债券ETF产品矩阵持续扩容,在丰富债券型ETF供给的同时,规模快速攀升,2025年年末突破8000亿元,此次再次攀上新高。
近期固收市场的产品端迎来多重积极变化,摊余成本法债基重启申报、首批场外科创债指数基金集中上报为债券ETF板块带来增量资金预期。
债券型ETF规模首次突破万亿元,37只产品规模超百亿元
截至9月23日,债券型ETF今年以来资金净流入1605.04亿元,最新规模达到10019.99亿元。尤其是下半年以来,科技单边极致行情结束,资金避险情绪之下,有超千亿元资金涌入债券ETF。
从整体ETF市场来看,债券型ETF占比近20%,已成为机构和个人投资者进行资产配置的重要工具。
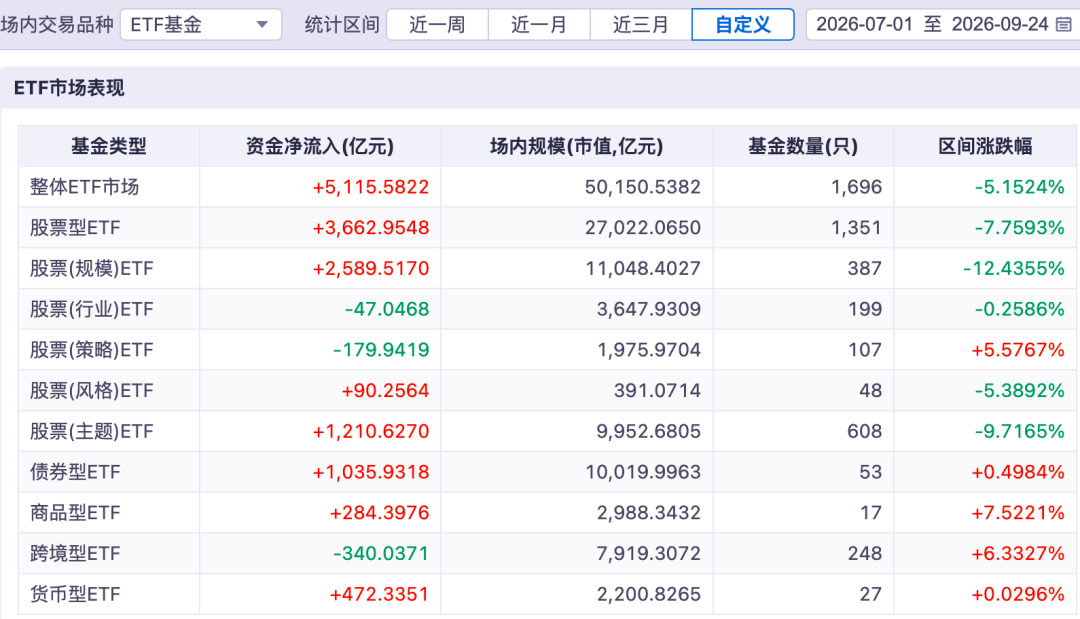
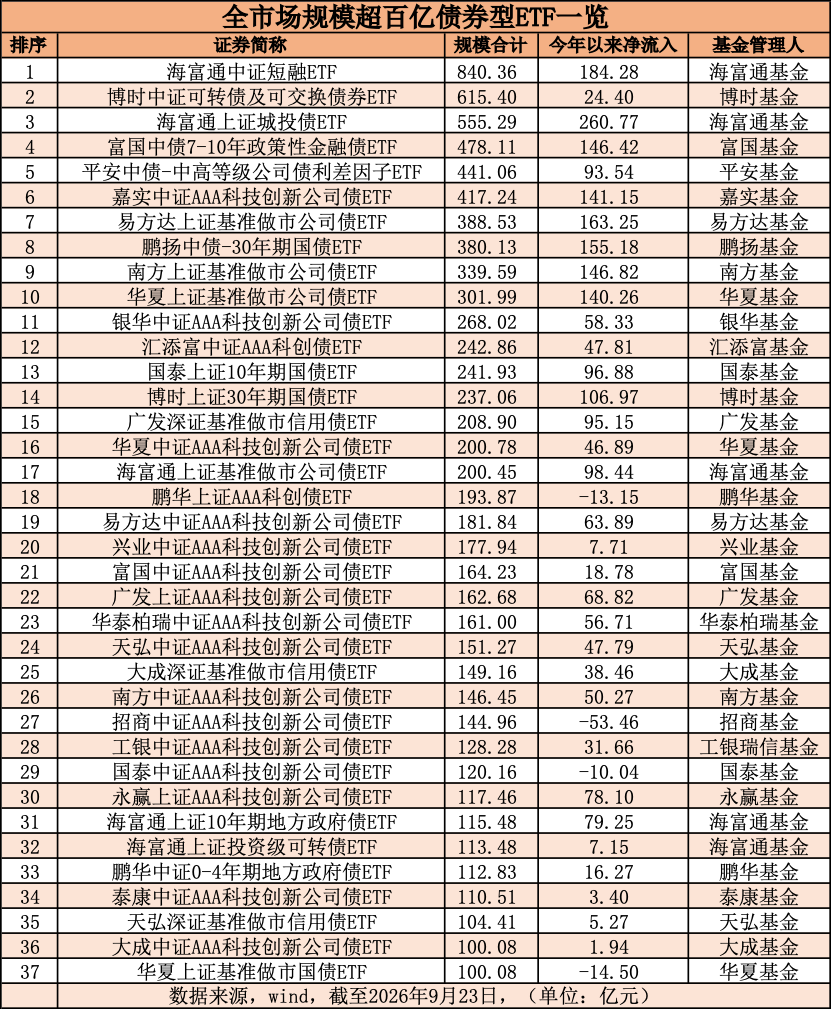
仅有53只产品就撑起万亿元规模,单只债券ETF的平均规模达到189亿元,体量庞大。规模超过百亿元的债券型ETF已有37只,合计规模约8400亿元,占债券ETF总规模的85%以上,呈现高度头部化、机构化的特征。
从产品类型来看,科创债ETF(159600)是百亿元级产品数量最多、竞争最激烈的赛道。全市场共有15只科创债ETF(159600)规模超百亿元,合计规模约2700亿元。其中,嘉实科创债ETF(159600)以417亿元领跑,银华科创债ETF(159600)(268亿元)、汇添富科创债ETF(159600)(243亿元)、华夏科创债ETF(159600)(201亿元)、鹏华(194亿元)科创债ETF(159600)等紧随其后。
同质化竞争下,资金分化明显。今年以来,嘉实科创债ETF(159600)资金净流入141亿元,易方达科创债ETF(159600)资金净流入64亿元,广发科创债ETF(159600)资金净流入69亿元,而鹏华基金、招商基金、国泰基金旗下科创债ETF(159600)则出现资金净流出。
基准做市公司债ETF(511110)是今年债券ETF市场最大的创新增量。易方达基金、南方基金、华夏基金、海富通基金、广发基金以及大成基金旗下基准做市公司债ETF(511110)今年以来全部实现净流入,合计净流入约662亿元。
与此同时,海富通上证城投债ETF以555亿元规模、今年以来净流入261亿元,成为百亿元榜单中资金净流入最多的产品,堪称最大“黑马”。在化债政策推进下,城投债信用风险缓释,机构通过ETF配置城投债的需求爆发。
科创债ETF(159600)规模近2800亿元,基准做市公司债最“吸金”
全市场25个有ETF跟踪的债券指数中,跟踪AAA科创债指数的ETF多达16只,合计2771.52亿元的规模断层领先。从资金流向看,科创债ETF(159600)年内净流出83.68亿元,反映在经历了去年的爆发式增长后,今年部分资金获利了结或调仓。
不过,机构对科创债ETF(159600)的发展并不悲观。鹏华基金现金投资部认为,受产品扩容、供给扰动有限、摊余成本法债基建仓需求、场外科创债指数基金扩容四大逻辑共同驱动,科创债ETF(159600)仍有配置机会。
具体而言,从行业发展维度来看,三季度以来,科创债ETF(159600)规模整体保持温和增长,当前规模处历史高位,有助于改善底层科创债的交易活跃度和定价效率。从供给端来看,虽然科创债发行规模近期有所回升,但供给整体尚未形成持续超预期压力,且一级认购热度仍高于普通信用债,叠加进入9月后半年度报告更新,科创债供给预计季节性回落,供需格局仍具一定支撑。从增量资金层面来看,重启申报的封闭式摊余成本法债基有望成为3—5年信用债的重要边际买方。
沪做市公司债ETF(511110)和深做市信用债ETF(511200)合计规模近1800亿元,其中,沪做市公司债ETF(511110)今年以来资金净流入413.24亿元,是今年资金增量的主要方向。
同时,跟踪短融和城投债的ETF规模可观,分别为840.36亿元和555.29亿元。跟踪城投债指数的ETF今年以来资金净流入高达261.07亿元,显示在化债背景下城投债ETF成为机构配置的重要通道。
此外,跟踪可转债的ETF今年以来净流入118.76亿元。在权益市场波动中,转债ETF作为“进可攻退可守”的品种,依然保持了吸引力。
在业内看来,从配置趋势看,资金对债券型产品的偏好呈现“信用下沉、久期拉长、工具化”三大趋势。尤其是在拉长久期方面,利率债内部出现分化,跟踪30年国债和10年国债的规模较大且持续净流入;与之相对应的是,1—3年国债今年以来净流出40.29亿元。

海富通基金、博时基金领跑
从基金公司维度来看,全市场有43家基金公司布局了债券型ETF。其中,海富通基金以1848亿元规模稳居第一,博时基金紧随其后,富国、华夏、易方达、南方等公司构成第二梯队。值得注意的是,多家中小公募借道科创债ETF(159600)实现“弯道超车”,在百亿元榜单中占据一席之地。
具体来看,第一梯队是规模超千亿元的海富通基金、博时基金。其中,海富通基金旗下6只债券型ETF合计规模约1848.26亿元,产品线覆盖短融、城投债、做市公司债、地方债、可转债等五大细分赛道,是债券ETF领域布局最全面的管理人;博时基金旗下有5只债券型ETF产品,合计规模约1080亿元,可转债ETF(511380)和30年国债ETF(511130)为细分赛道龙头。
第二梯队(400亿元—800亿元)由富国基金、华夏基金、易方达基金、南方基金、国泰基金、嘉实基金组成。富国基金的7—10年政金债ETF规模达到478亿元,是公司债券型ETF的基本盘;华夏基金则有基准做市公司债ETF(511110)和科创债ETF(159600)双重点布局;易方达基金、南方基金以基准做市公司债ETF(511110)为核心,以科创债ETF(159600)为辅助;嘉实基金仅凭一只科创债ETF(159600)便跻身第二梯队,是“单产品驱动”的典型代表。
第三梯队(100亿元—400亿元)包括鹏扬基金、广发基金、银华基金、汇添富基金、鹏华基金、华泰柏瑞基金、天弘基金等。

债券ETF发展仍面临跨市场交易、流动性不足等问题
中国债券型ETF萌芽于2013年,2024年5月总规模首次突破1000亿元,2025年迎来爆发:2025年2月突破2000亿元,7月跨越5000亿元,9月站上6000亿元,年末达到8290亿元。
这背后是政策与市场发展的双重驱动。2025年1月26日,《促进资本市场指数化投资高质量发展行动方案》明确提出,在有效防控流动性风险和信用风险的前提下,持续丰富债券ETF产品供给,更好满足场内投资者低风险投资需求。支持推出更多流动性好、风险低的不同久期利率债ETF。稳妥推出基准做市信用债ETF(511200),研究将信用债ETF(511200)纳入债券通用回购质押库,逐步补齐信用债ETF(511200)发展短板。
在产品层面,首批8只基准做市信用债ETF(511200)在2024年底发行,2025年1月7日集体上市。2025年7月17日,证监会在陆家嘴(600663)论坛上宣布“加快推出科创债ETF(159600)”。此后,两批24只科创债ETF(159600)获批上市,债券型ETF市场迎来了品类与规模双扩容。
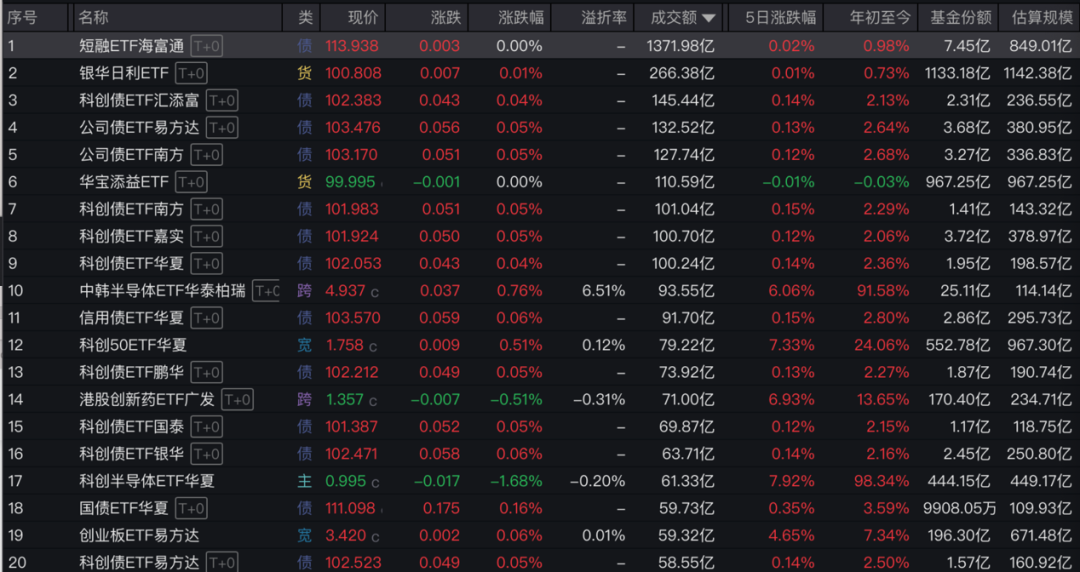
更为重要的是,做市机制有效解决了信用债ETF(511200)流动性差的痛点,使其成为机构大资金配置信用债的标准化工(850102)具。例如,9月22日,海富通短融ETF成交额达到1271.98亿元,创出单日成交“天量”。在业内人士看来,除借钱资金有现金理财的需求之外,更多原因在于做市商的活跃。
债券ETF作为机构资金配置工具的属性日益凸显,其规模增长几乎由申赎净流入驱动,而非净值上涨。万亿元规模是一个新的起点。在基金公司看来,债券ETF市场的竞争将更加聚焦于细分赛道的先发优势、做市商资源、机构渠道能力。


