


汇通财经APP讯——盛宝银行大宗商品策略主管奥勒.汉森(Ole Hansen)发布最新黄金市场分析。他观察到一组十分反常的市场现象:美债10年期实际收益率攀升至二十年来的高位,但全球黄金ETF(518850)持仓量仍在持续回升。二者走出背离行情,意味着市场对于美国财政可持续性的担忧,正在改写延续多年的实际收益率与黄金之间的负相关规律,黄金的定价逻辑迎来深刻变化。
罕见背离出现:实际利率走高,黄金ETF不减反增
奥勒.汉森表示,美债10年期实际收益率于上周五触及2.63%,创下二十余年新高,自今年年初以来累计上行76个基点。反观黄金ETF(518850),在2026年上半年经历一轮减持之后,当前总持仓已经进入修复上行通道。两组数据形成鲜明反差,直观体现出黄金需求和实际收益率之间,曾经牢固的反向联动关系正在松动。
实际收益率,是扣除通胀因素之后债券带给投资者的真实回报。汉森解释说,从历史经验来看,实际收益率一直是决定金价走向的核心指标。黄金、白银、铂金这类贵金属(881169)资产本身不产生利息与分红,当实际收益率走高时,债券的持有回报更高,资金往往会选择抛弃黄金转向债券,金价通常会承压下行,这就是黄金投资的机会成本逻辑。
回溯2022至2023年美联储激进加息周期(883436),当时实际收益率快速飙升,大量投资者从黄金ETF(518850)撤离,持仓同步下滑。不过那一轮行情里,金价并没有出现深度下跌,各国央行大手笔购金,对冲了ETF资金流出带来的抛压。简单来说,彼时只是金价和实际收益率脱钩,ETF持仓依旧遵循传统利率逻辑变动。

本轮脱钩更进一步:ETF资金也不再畏惧高实际利率
汉森认为,当下的市场环境和前一轮加息周期(883436)有着本质区别。受通胀粘性以及长端美债收益率再度冲高影响,10年期实际收益率持续上行,刷新二十年高点,然而市场并没有重演ETF大规模清仓的景象,黄金的投资需求展现出极强韧性。这一次,不只是黄金现货价格脱离实际收益率的约束,黄金ETF(518850)的持仓行为同样打破旧有框架。
这一变化说明,过去“实际收益率走高、黄金吸引力下降”的机会成本逻辑,已经不再是主导市场的第一要素。汉森表示,背后最重要的解释,就是市场对美国财政可持续性、政府债务规模持续扩张的担忧不断升温。如今投资者看待走高的长期收益率,不再单纯将其视作优于黄金的投资选择,而是把高收益率当成财政风险、债务付息压力抬升、金融稳定性存疑的预警信号。在这样的环境之下,黄金作为独立于传统金融体系之外的资产,其配置价值持续凸显。
当前支撑黄金的资金来源也更加多元,各国央行购金需求保持稳定,西方市场ETF资金重新回流,叠加亚洲投资者长期旺盛的配置需求,相较2022至2023年,黄金的买方群体已经明显扩容,需求底座更加扎实。
美联储加息基本被定价,底层需求支撑金价中长期向好
在上周美联储落地加息之后,汉森观察到黄金盘面走势,认为美联储偏鹰的货币政策,很大程度上已经提前被市场消化。他在上周五表示,进入周末之前,黄金对本次加息反应平淡,几乎消化了政策带来的利空冲击。
在美联储没有释放超预期信号的背景下,投资端新增需求成为新的观察重心。即便近期金价有所回调,黄金ETF(518850)持仓依旧攀升至七个月以来最高水平,足以证明有大量对利率变化不敏感的长线资金在持续进场布局。
奥勒.汉森对比2022、2023年的行情指出,当年美联储激进加息推高美债收益率,也没能带来黄金持续性大跌,正是这类对利率不敏感的底层需求,对冲了传统宏观利空。他说,目前这部分底层买盘力量依旧稳固。加息会延缓黄金上行节奏,但不会扭转中长期趋势,他维持对黄金的乐观判断。
结语
综合来看,高实际收益率和黄金ETF(518850)增仓同步出现,是近年黄金市场最值得关注的结构性变化。财政风险已经逐步超越机会成本,成为驱动资金配置黄金的重要动因,旧的交易框架需要重新审视。短期之内,美债实际收益率仍会带来金价波动,加息的余波也会时不时扰动盘面。但央行、亚洲长线资金以及欧美ETF资金共同构成的多元需求底座,为黄金提供了强劲支撑。
后续观察黄金行情,不能只盯着实际利率,美国财政债务风险的演化,会成为决定本轮黄金牛市高度的关键变量。
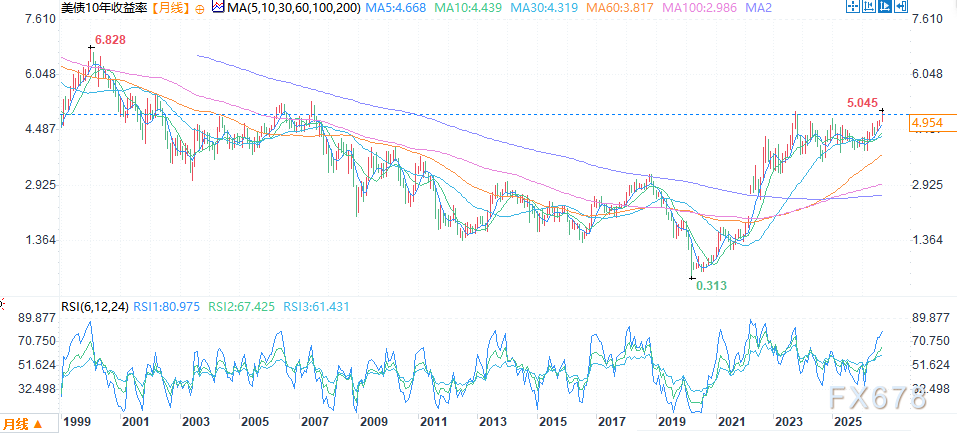
10年期美债收益率月线图来源:易汇通
北京时间9月23日13:2310年期美债收益率报4.954%。


