


买的是“固收+”,净值却出现了接近权益基金的波动。
这并不完全意外。当可转债仓位超过五成,基金的收益来源、回撤幅度和持有体验都会发生变化。
Choice数据显示,截至2026年9月14日,30只高转债仓位“固收+”基金中,8月以来仅2只取得正收益。
注:本文所称“高转债仓位‘固收+’基金”,是指2026年二季度末可转债仓位占比超过50%,且在剔除可转债主题基金后仅保留债券型基金的产品,只展示A类份额。
38只可转债主题基金中,也只有3只上涨。两类基金合计68只,正收益产品只有5只。可转债调整对基金净值的影响已经十分直接。
注:本文所称“可转债主题基金”,指基金全称中包含“转债”“可转换债券”等字样,且属于主动管理型产品的基金,仅展示A类份额。一、转债仓位决定产品底色
可转债主题基金属于“明牌”产品。它们的名称通常带有“可转债”或“可转换债券”,基金合同也会明确约定转债投资范围。投资者在买入前,理应对产品可能出现的净值波动有所预期。
还有一类产品没有把转债写进名称,却长期持有较高比例的可转债。它们通常被归入增强收益债券基金或偏债混合基金,属于“固收+”基金的一种。
问题在于,不少投资者看到“债券”或“固收+”,容易先入为主地将其视为低波动产品,却忽略了背后的实际持仓。
2026年二季报数据显示,30只高转债仓位“固收+”基金的转债仓位均超过50%,平均仓位约为69%,中位数为66%,最高达到96%。
这样的持仓结构,已经超出许多投资者对传统“固收+”的理解。
债券资产虽然仍是组合的重要组成部分,但当可转债占据主要仓位,基金净值会更多受到股票市场、转债估值和行业风格的影响。“固收+”中的“固收”,未必能够完全压住波动。
可转债主题基金的特征更加鲜明。
38只产品的转债平均仓位约为85%,中位数为83%,由于能够加杠杆,最高达到108.5%。
这类基金本来就是转债策略产品,净值弹性较大并不意外。投资者真正需要警惕的是,不能因为产品名称中带有“债券”二字,就简单地将其理解为低风险基金。部分产品的实际波动并不低,甚至可能呈现出“高波固收+”的特征。二、8月以来仅5只上涨
近期表现更能反映高仓位策略面临的压力。
截至2026年9月14日,30只高转债仓位“固收+”基金中,8月以来仅2只上涨,28只下跌,平均跌幅为2.15%,中位数跌幅为2.2%。

(来源:Choice数据,市值风云APP制表,仅展示5亿规模以上产品)
38只可转债主题基金中,8月以来只有3只取得正收益,35只下跌,平均跌幅为2.4%,中位数跌幅为2.8%。
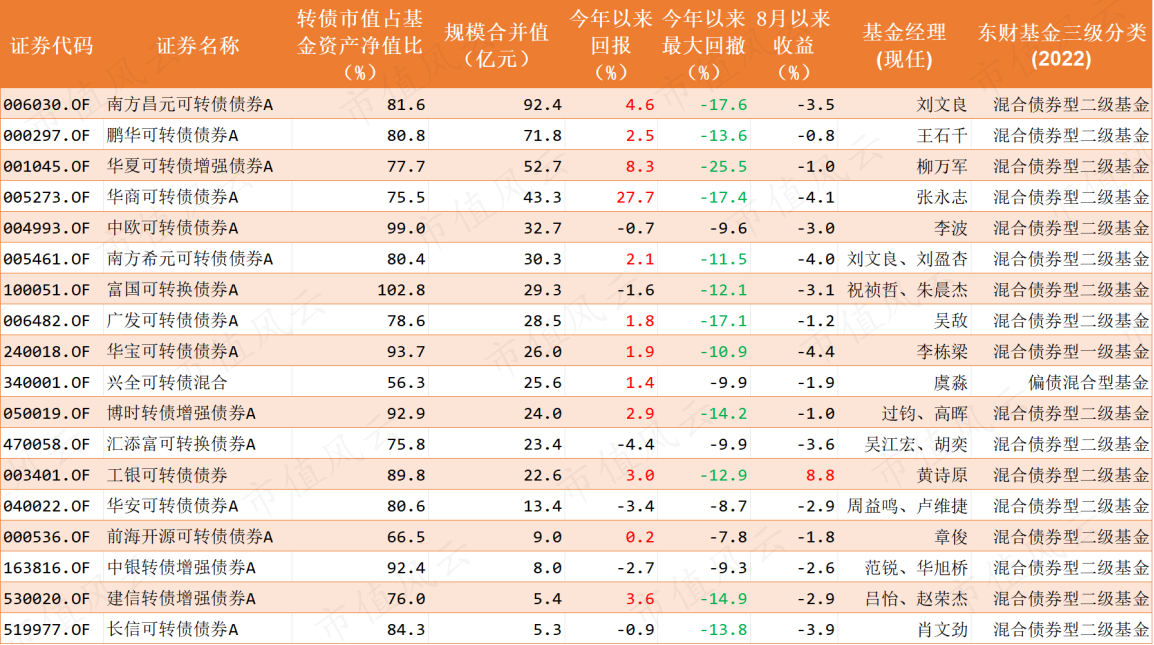
(来源:Choice数据,市值风云APP制表,仅展示5亿规模以上产品)
两类产品合计68只,只有5只上涨,调整覆盖面已经相当广。
回撤数据也说明,这些产品很难简单归入低风险基金。
30只高转债仓位“固收+”基金的年内平均最大回撤为12.2%,其中19只回撤达到或超过10%,最深回撤为23%。
可转债主题基金的年内平均最大回撤为13.7%,38只产品中有29只回撤达到或超过10%,最深回撤达到25.5%。三、高价格压缩防守空间
基金表现转弱,与可转债市场自身的价格结构有关。截至2026年9月14日,中证转债指数8月以来累计下跌近4%,今年以来下跌2.4%。
市场上的两只可转债ETF(511380)近期表现同样低迷,净值均创出年内新低。
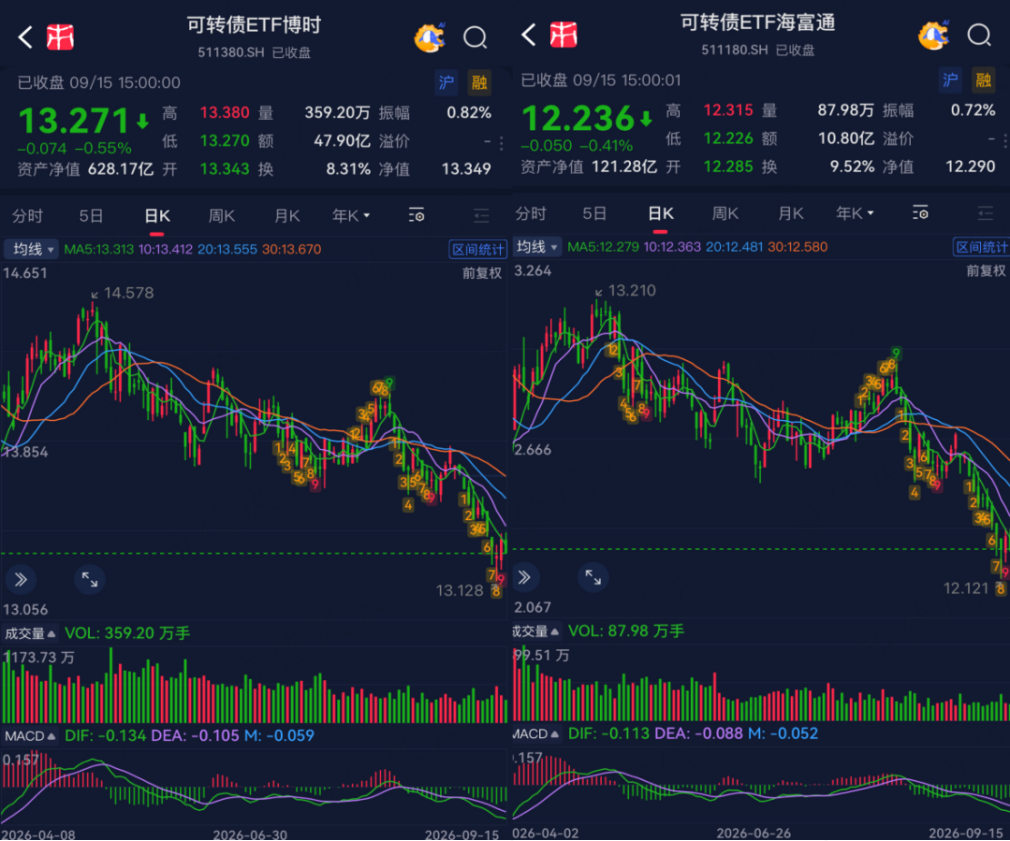
(来源:市值风云APP)
宁稳网数据显示,目前310只可转债的平均价格为155.6元,中位数为131.5元,整体价格处于较高水平。

(来源:宁稳网)
其中169只价格超过130元,占比54%。另有82只处于120元至130元之间。价格超过120元的转债合计占比约81%。
相比之下,价格不超过110元的转债只有8只,占比约2.6%。
低价品种数量有限,市场整体能够依赖的价格缓冲并不充足。当正股走弱或转债估值收缩时,高价转债更容易表现出股票属性,重仓转债的基金也会承受更明显的净值波动。
当然,价格高并不等于一定高估。判断一只转债的投资价值,还要结合转股价值、转股溢价率、信用资质、剩余期限和赎回条款。
但从基金组合的角度看,当高价转债成为市场主体,仅靠债底控制回撤会变得更加困难。
这也意味着,当前讨论的重点不应只是高转债仓位基金值不值得买(300785),而应是这类产品是否符合投资者的风险承受能力。
高转债仓位“固收+”基金与可转债主题基金没有绝对优劣,但它们都不是简单意义上的低波动债券基金。
如果更看重净值稳定,这两类基金都不宜在组合中承担过高的核心仓位。如果能够接受较大回撤,并且认可转债背后的权益机会,可以将其作为进攻型配置,但仍需控制比例。
基金名称只能说明产品被归入哪一类,持仓结构和投资策略才决定投资者最终承担什么风险。


